Scope 3 : définition des 15 catégories, calcul et plan de réduction
Par Anaïs Badillo, Copywriter spécialisée sur les thématiques liées à l’environnement, le 22/10/2026
Le scope 3 comprend toutes les émissions indirectes de gaz à effet de serre produites tout au long de la chaîne de valeur d'une entreprise, tant du côté amont (acquisitions, transport, déplacements, etc.) que du côté aval (utilisation, recyclage, investissements, etc.). Il se calcule selon deux référentiels : le GHG Protocol, qui le décortique en 15 catégories, et la méthode réglementaire de l’ADEME, en France. Ce guide détaille les 15 catégories, les méthodes de calcul et les leviers de réduction les plus efficaces face à une législation constamment plus rigoureuse.
Carbon Action Report 2026 FR
EcoVadis
Qu'est-ce que le scope 3 ?
Les « scopes » (périmètres, en français) classent les émissions de gaz à effet de serre (GES) d'une organisation selon leur origine. Ce découpage, défini par le GHG Protocol, sert de base à toute mesure d'empreinte carbone. Le scope 3, dernier périmètre, regroupe les émissions indirectes qui ne relèvent ni du scope 1 ni du scope 2.
Quelle est la définition du scope 3 ?

Selon le GHG Protocol, le scope 3 couvre toutes les émissions indirectes, hors énergie achetée, qui se produisent en amont et en aval de la chaîne de valeur de l'entreprise (source : GHG Protocol, 2013).
Autrement dit, ce sont les émissions que l'entreprise ne produit pas elle-même, mais qui découlent de son activité : celles de ses fournisseurs lorsqu'ils fabriquent ce qu'elle achète, et celles de ses clients lorsqu'ils utilisent ce qu'elle vend.
Le scope 3 couvre toute la chaîne de valeur, notamment :
- la fabrication des biens achetés ;
- leur transport ;
- l'utilisation des produits vendus ;
- leur fin de vie.
Ces activités mobilisent bien plus d'acteurs et de ressources que les seules opérations de l'entreprise.

Un distributeur, par exemple, émet peu sur ses propres sites : l'essentiel de son impact provient de la fabrication des produits qu'il revend.
Pourquoi calculer le scope 3 ?
Sans le scope 3, une entreprise ignore la majorité de son empreinte.
Scope 3 Upstream: Big Challenges, Simple Remedies
CDP & Boston Consulting Group, 2024
Ce périmètre reste pourtant le moins piloté : selon le CDP, seules 15 % des entreprises se sont fixé un objectif sur leur scope 3.
La difficulté tient à la donnée, dispersée chez des fournisseurs et des clients sur lesquels l’entreprise n’a pas la main.
Le mesurer reste pourtant indispensable, car c’est là que se concentrent la plupart de ses émissions et donc ses principaux leviers de réduction. Aussi, mesurer le scope 3 permet aussi de révéler les limites de certains modèles d'affaires, comme le souligne le Réseau Action Climat :
La responsabilité climatique des entreprises
Réseau Action Climat
Quelles sont les différences entre le scope 1, le scope 2 et le scope 3 ?
L'empreinte carbone d'une entreprise se mesure en répartissant ses émissions de GES entre trois périmètres :
- le scope 1 représente les émissions directes de l'entreprise, comme la combustion de carburant ou les émissions de procédés industriels ;
- le scope 2 concerne les émissions indirectes liées à l'énergie achetée (électricité, chaleur, vapeur, froid) ;
- le scope 3 englobe toutes les autres émissions indirectes, générées le long de la chaîne de valeur.
Seule l'analyse des trois scopes donne une vision complète de l'impact climatique d'une entreprise.
Il existe aussi un scope 4, qui désigne les émissions évitées grâce à un produit ou un service bas-carbone, par rapport à un scénario de référence. Il ne fait pas partie de l'inventaire d'émissions : le GHG Protocol impose de le déclarer séparément des scopes 1, 2 et 3.
Quelles sont les 15 catégories du scope 3 ?
Selon le GHG Protocol, les émissions du scope 3 se divisent en 15 catégories : 8 en amont de la chaîne de valeur (avant que les biens ou services n'arrivent dans l'entreprise) et 7 en aval (tout ce qui intervient après leur vente : distribution, usage et fin de vie).
Les 8 catégories de l'amont du scope 3
Au sens du GHG Protocol, les émissions amont du scope 3 sont les émissions indirectes liées à ce que l’entreprise achète ou acquiert, de l’extraction des matières premières jusqu’à leur arrivée chez elle. Les émissions aval, à l’inverse, concernent ce qu’elle vend.
Pour simplifier, l'amont recouvre tout ce qui « prépare le terrain » avant que l'entreprise ne prenne le relais.
Voici les 8 catégories amont du scope 3 :
| N° | Catégorie | Ce qu'elle couvre |
|---|---|---|
| 1 | Achats de biens et services | Production des matières premières, biens et services achetés, hors biens d'équipement. |
| 2 | Biens d'équipement | Fabrication des biens durables achetés : machines, bâtiments, véhicules, matériel informatique. |
| 3 | Activités liées aux combustibles et à l'énergie | Émissions amont de l'énergie consommée non comptées en scopes 1 et 2 : extraction, raffinage et transport des combustibles, pertes en ligne. |
| 4 | Transport et distribution amont | Transport des produits achetés jusqu'à l'entreprise et prestations de transport qu'elle paie. |
| 5 | Déchets générés par les activités | Traitement des déchets produits sur les sites de l'entreprise : mise en décharge, incinération, recyclage. |
| 6 | Déplacements professionnels | Déplacements des salariés pour le travail : avion, train, voiture, nuits d'hôtel. |
| 7 | Trajets domicile-travail | Trajets quotidiens des salariés entre leur domicile et leur lieu de travail. |
| 8 | Actifs loués en amont | Bâtiments et équipements loués par l'entreprise, s'ils ne sont pas déjà comptés en scopes 1 et 2. |
Source : (“Corporate Value Chain (Scope 3) Accounting and Reporting Standard”, GHG)
Les 7 catégories de l'aval scope 3
Les émissions aval du scope 3 sont celles que génèrent les produits et/ou services de l’entreprise une fois vendus : leur transport, leur transformation, leur utilisation par les clients et leur fin de vie. Le GHG Protocol y ajoute les actifs qu’elle loue à des tiers, ses franchises et ses investissements.
À noter, les émissions aval sont difficiles à appréhender, car elles échappent au contrôle direct de l'entreprise. Elles pèsent pourtant souvent lourd dans l'inventaire.
À titre d'exemple, chez EDF, le scope 3 représente 82 % des émissions du groupe en 2025, et l’essentiel se joue en aval. La combustion du gaz vendu aux clients pèse à elle seule 38,2 MtCO₂e, soit plus de la moitié du scope 3 et près de la moitié des émissions totales (source : EDF, Facts & Figures 2025).
En détails, voici les 7 catégories aval du scope 3 :
| N° | Catégorie | Ce qu'elle couvre |
|---|---|---|
| 9 | Transport et distribution aval | Transport et stockage des produits vendus jusqu'au client final, quand l'entreprise ne les paie pas. |
| 10 | Transformation des produits vendus | Transformation, par les clients, des produits intermédiaires vendus par l'entreprise. |
| 11 | Utilisation des produits vendus | Émissions générées par l'usage des produits par les clients : énergie consommée, gaz émis. |
| 12 | Fin de vie des produits vendus | Recyclage, incinération ou mise en décharge des produits vendus. |
| 13 | Actifs loués en aval | Actifs possédés par l'entreprise et loués à des tiers, non comptés en scopes 1 et 2. |
| 14 | Franchises | Activités des franchisés, non comptées en scopes 1 et 2 par le franchiseur. |
| 15 | Investissements | Émissions des participations, prêts et projets financés, au prorata de la part détenue. |
Source : (“Corporate Value Chain (Scope 3) Accounting and Reporting Standard”, GHG)
Comment calculer le scope 3 ?
Analyser son scope 3 suppose de collecter les données d’émissions de toute la chaîne de valeur, y compris celles des actifs loués, des investissements et des franchises. Deux référentiels encadrent ce calcul :
- le GHG Protocol, standard international (Corporate Value Chain (Scope 3) Accounting and Reporting Standard, 2011, complété par le Technical Guidance for Calculating Scope 3 Emissions, 2013) ;
- la méthode réglementaire française des bilans d’émissions de gaz à effet de serre, ou BEGES (Méthode pour la réalisation des bilans d’émissions de gaz à effet de serre, version 5, 2022).
Les méthodes de calcul du GHG Protocol
Le guide technique du GHG Protocol consacré au scope 3 (2013) propose quatre méthodes, classées de la plus précise à la plus approximative :
Le GHG Protocol recommande de commencer par la méthode des dépenses pour repérer les postes les plus émetteurs, puis d'affiner progressivement ces postes avec des données fournisseurs.
La méthode de l'ADEME pour calculer le scope 3
En France, le calcul des émissions repose sur l'approche réglementaire des bilans d'émissions de gaz à effet de serre, dont la diffusion est assurée par l'ADEME (Méthode pour la réalisation des bilans d'émissions de GES, version 5). Cette approche ne se base pas sur les scopes, mais plutôt sur les catégories d'émissions. Le scope 3 réunit quatre catégories (transport, produits achetés, produits vendus, autres émissions indirectes), qui sont elles-mêmes divisées en 15 postes d’émissions : transport de marchandises amont, achats de biens, utilisation des produits vendus, fin de vie, etc.
La méthode ADEME impose de couvrir les émissions indirectes significatives et d'indiquer le niveau d'incertitude de chaque poste. La méthode Bilan Carbone® de l'ABC applique les mêmes principes et s'appuie sur les mêmes facteurs d'émission.
Quelle approche adopter selon les postes d'émissions ?
| Postes d'émissions | Approche recommandée |
|---|---|
| Achats et transport (amont et aval) | Recueillir les données des fournisseurs et des transporteurs. À défaut, utiliser des facteurs moyens. |
| Transformation des produits vendus | Obtenir les données du processus de transformation, idéalement via une analyse du cycle de vie (ACV). |
| Utilisation et fin de vie des produits | Réaliser une ACV, qui mesure les émissions d'un produit de sa fabrication à sa fin de vie. |
| Actifs loués | Exploiter les consommations d'énergie des actifs ou, à défaut, les données financières des contrats de location. |
| Investissements | Estimer les émissions au prorata de la part détenue dans chaque entreprise ou projet financé. |
| Franchises | Collecter les données des franchisés ou les estimer à partir des émissions moyennes d'un établissement. |
| Déplacements professionnels | Utiliser les distances parcourues par mode de transport ou, à défaut, les dépenses engagées. |
| Trajets domicile-travail | Interroger les salariés sur leurs habitudes de déplacement et appliquer des facteurs moyens. |
(Source : Scope 3, CDP, 2020)
Comment réduire les émissions du scope 3 ?
Réduire les émissions de son scope 3 implique d'intervenir sur des émissions que l’on ne contrôle pas directement.
L’effort porte d’abord sur les postes les plus lourds révélés par la mesure. Au préalable, cela passe par l'implication des fournisseurs : critères carbone dans les achats, collecte de données réelles, objectifs contractuels. En aval, il relève de l’écoconception et du modèle économique.
| Levier | Actions concrètes |
|---|---|
| Prioriser les postes les plus émetteurs | Dans la plupart des secteurs, les achats de biens et services (catégorie 1) ou l'utilisation des produits vendus (catégorie 11) concentrent l'essentiel du scope 3. Une première estimation fondée sur les dépenses suffit pour repérer ces postes et y concentrer les efforts. |
| Engager les fournisseurs | L'engagement des fournisseurs est le premier levier sur le scope 3 amont. Il consiste à collecter leurs données d'émissions, à intégrer des critères carbone dans les appels d'offres et à fixer des objectifs communs de réduction. Le CDP et le BCG identifient cet engagement comme l'un des trois facteurs les plus liés à l'action sur le scope 3, avec un conseil d'administration impliqué sur le climat et un prix interne du carbone. |
| Repenser les achats et les produits |
|
| Optimiser le transport et les déplacements |
|
| Fixer un objectif et suivre une trajectoire | La SBTi exige un objectif de réduction sur le scope 3 dès qu'il représente au moins 40 % des émissions totales d'une entreprise. Un objectif chiffré, suivi chaque année, permet de mesurer l'effet réel des actions engagées. |
| Ne pas confondre avec la compensation | La compensation carbone ne réduit pas le scope 3 : les crédits achetés se déclarent à part de l'inventaire. |
Il faut toutefois veiller à distinguer une diminution comptable, due à des données améliorées, d'une véritable réduction des émissions.
Le scope 3 est-il obligatoire pour les entreprises ?
Longtemps sous-estimé, le scope 3 est désormais encadré par la réglementation française et européenne.
En France, le BEGES intègre le scope 3

Auparavant limité aux scopes 1 et 2, le BEGES inclut depuis le 1ᵉʳ janvier 2023 les émissions indirectes significatives du scope 3.
En effet, le décret n° 2022-982 du 1er juillet 2022 y a ajouté les émissions indirectes significatives, c’est-à-dire le scope 3. L’obligation s’applique aux entreprises soumises au reporting de durabilité, aux services de l’État, aux collectivités et aux établissements publics. Les autres entreprises tenues de publier un BEGES peuvent s’en tenir aux scopes 1 et 2.
Le décret ne demande pas de couvrir tout le scope 3, mais ses postes significatifs. C’est à l’entreprise de définir ses critères de sélection et de les expliciter, l’ampleur des émissions devant primer. Le bilan s’accompagne enfin d’un plan de transition, qui fixe des objectifs de réduction et les actions prévues pour les atteindre.
En Europe, la CSRD impose le reporting du scope 3
La Corporate Sustainability Reporting Directive (CSRD) encadre le reporting de durabilité des entreprises européennes. Sa norme climat, l'ESRS E1, exige la publication des émissions de GES des scopes 1, 2 et 3.
En revanche, depuis la directive Omnibus, entrée en vigueur le 18 mars 2026, la CSRD ne s'applique plus qu'aux entreprises qui dépassent à la fois 1 000 salariés et 450 millions d'euros de chiffre d'affaires net. Pour ce qui est des entreprises qui ne font plus partie du champ d'application, elles restent tout de même sollicitées : leurs clients, en vertu de la CSRD, requièrent des informations sur les émissions, dans les limites de la norme volontaire VSME.
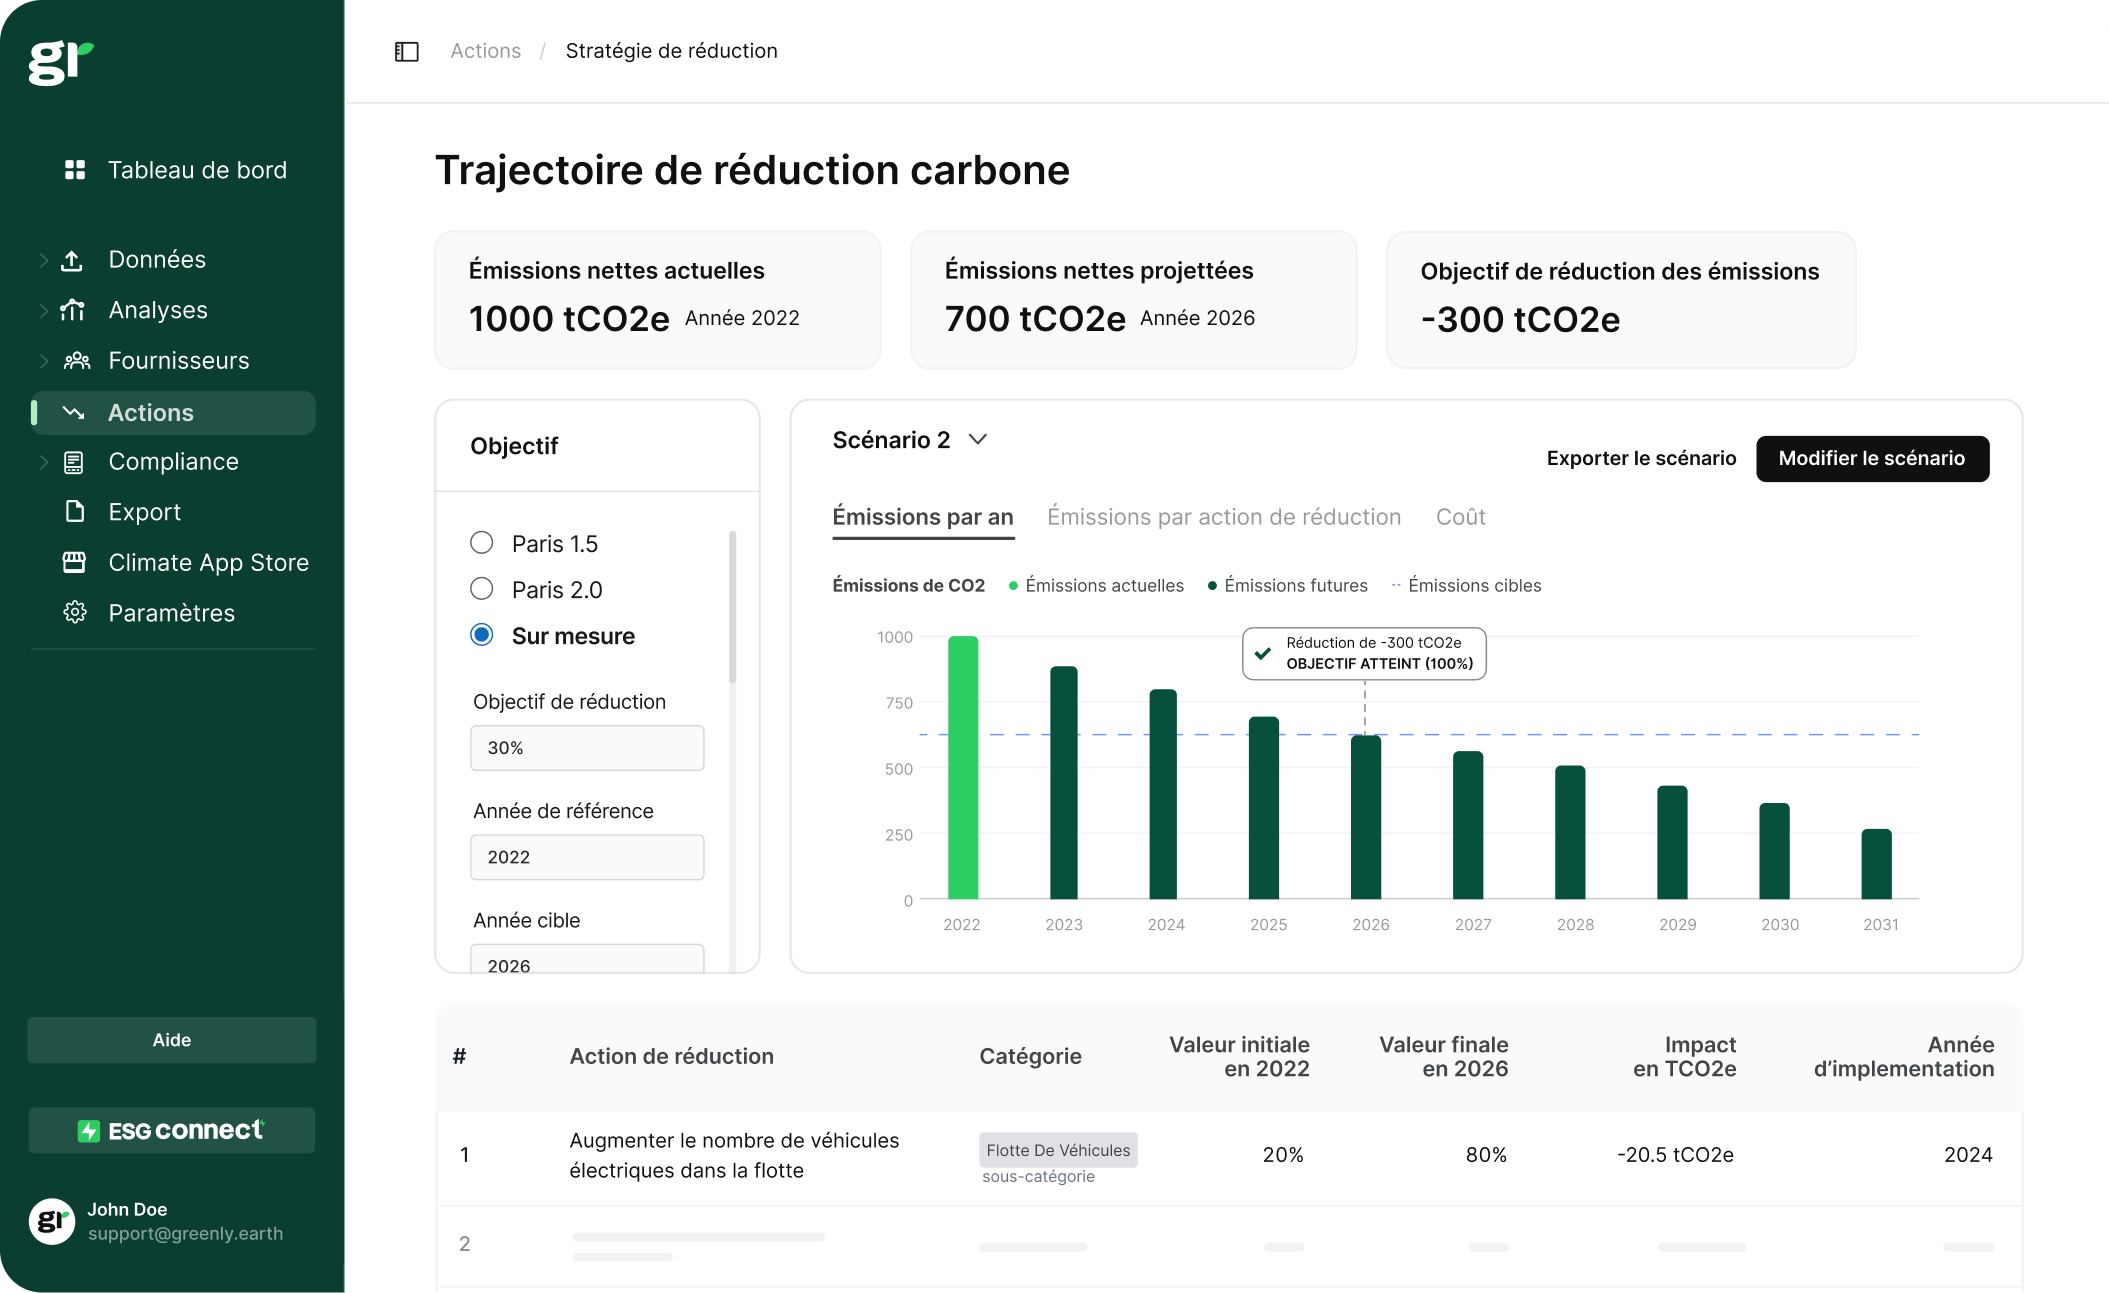
Comment Greenly vous aide à réduire votre scope 3 ?
Le scope 3 est le périmètre le plus difficile à mesurer, car ses données se trouvent chez les fournisseurs, les transporteurs et les clients. Greenly s’attaque à cette difficulté à la source.
La plateforme identifie automatiquement les fournisseurs et leur associe le bon facteur d’émission. Elle s’appuie sur un réseau de plus de 200 000 fournisseurs déjà référencés et sur 30 000 facteurs d’émission spécifiques à des fournisseurs : une partie du scope 3 peut ainsi être chiffrée avec des données réelles dès le départ, avant même la première demande.
Un portail dédié permet ensuite aux fournisseurs de transmettre leurs données sans changer d’outil.

Elle s’appuie sur un réseau de plus de 200 000 fournisseurs déjà référencés et sur 30 000 facteurs d’émission spécifiques à des fournisseurs : une partie du scope 3 peut ainsi être chiffrée avec des données réelles dès le départ, avant même la première demande.

Les résultats sont exploitables quel que soit le cadre de reporting. La méthodologie de calcul de Greenly a été vérifiée par AFNOR Certification le 10 juin 2024 (version V1.0.17 de la plateforme). Elle est conforme à la méthode réglementaire BEGES V5 et au GHG Protocol Corporate Standard, et la plateforme est reconnue par l’Association pour la transition bas carbone (ABC) comme outil conforme à la méthode Bilan Carbone®.
Contactez nos experts et réservez une démonstration gratuite de la plateforme.
Autres questions (FAQ) liées aux émissions de scope 3
Quelle est la différence entre le scope 3 du GHG Protocol et les catégories de l’ADEME ?
La méthode officielle BEGES de l'ADEME (version 5) ne se base pas sur des scopes, mais plutôt sur 6 catégories et 23 postes d'émissions. Les catégories 3 à 6 (transport, produits achetés, produits vendus, autres émissions indirectes) correspondent au scope 3 du GHG Protocol. Le périmètre couvert est le même, et une table de correspondance permet de passer d’un référentiel à l’autre.
Une PME doit-elle calculer son scope 3 ?
Aucune loi n'impose à une PME de calculer son scope 3 : le BEGES vise les entreprises de plus de 500 salariés et la CSRD celles de plus de 1 000 salariés. En pratique, les grands donneurs d'ordre soumis à la CSRD demandent les données d'émissions de leurs fournisseurs. Mesurer son scope 3 devient alors un atout commercial pour une PME.
Qu’est-ce que le double comptage dans le scope 3 ?
Le double comptage désigne le fait qu’une même émission est comptabilisée par plusieurs entreprises de la chaîne de valeur. Le carburant brûlé par un transporteur relève ainsi de son scope 1, mais aussi du scope 3 de son client. Ce phénomène est inhérent au scope 3 et assumé par le GHG Protocol, car il incite chaque acteur à agir sur les émissions qu’il influence. Il interdit en revanche d’additionner les scopes 3 de plusieurs entreprises pour estimer les émissions d’un secteur ou d’un territoire. À l’intérieur d’un même inventaire, en revanche, le double comptage est une erreur à éviter : une émission déjà déclarée en scope 1 ou 2 ne doit pas réapparaître en scope 3. C’est le cas, par exemple, de l’électricité consommée (scope 2) et de sa part amont (catégorie 3 du scope 3), qui doivent rester distinctes.
La compensation carbone réduit-elle le scope 3 ?
Non, selon le GHG Protocol, les crédits carbone achetés ne se déduisent pas des émissions inventoriées et doivent être déclarés séparément. Seule une baisse réelle des émissions dans la chaîne de valeur réduit le scope 3.
Carbon Action Report 2026 FR, EcoVadis

Corporate Value Chain (Scope 3) Accounting and Reporting Standard, GHG Protocol
Technical Guidance for Calculating Scope 3 Emissions, GHG Protocol, 2013
Scope 3 Upstream: Big Challenges, Simple Remedies, CDP et BCG, 2024
Scope 3 : implementing primary data and supplier engagement strategies, CDP, 2020
La responsabilité climatique des entreprises, Réseau Action Climat, 2016
EDF, Facts & Figures 2025
CSRD : qui est concerné ?, Carbone 4, 2023
Article L.229-25 du code de l'environnement, Légifrance
Partager l'article


Agissez maintenant.
Préservez demain.
Demander une démo