ESG COMPLIANCE
CSRD-Doppel-Materialitätsbewertung, die Sie verteidigen
Für Gruppen mit mehr als 1.000 Mitarbeitern und einem Umsatz von 450 Mio. €. Greenly bewertet die Wesentlichkeit anhand eines 400-IRO-Benchmarks und erstellt die XBRL-Erklärung, die Ihr Prüfer überprüft.


VERTRAUT VON 4.000 KUNDEN, VON KMU BIS UNTERNEHMEN


Wo die CSRD nach dem Omnibus noch scheitert

Die Regeln sind unter Ihnen verschoben worden
Umfang, ESRS und Fristen haben sich nach dem Omnibus geändert. Arbeiten nach den alten Regeln müssen jetzt auf vereinfachte ESRS umgestellt werden.

Materialität, die Sie nicht verteidigen können
Workshops zu DMAs dauern Monate und bewerten denselben IRO zweimal unterschiedlich. Und die Offenlegung nicht wesentlicher Themen ist jetzt nicht konform.

Entitätsdaten in Tabellenkalkulationen
Finanzen, Personal und Standorte berichten jeweils auf ihre Weise. Keine Konsolidierungsregeln, keine Prüfspur, und der Prüfer fragt, wer was eingegeben hat.
Prüfen Sie, ob Ihr Unternehmen nach dem Omnibus von der CSRD betroffen ist
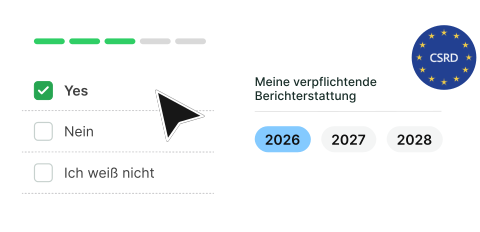
Bestätigen Sie Ihren Umfang und bewerten Sie die Wesentlichkeit
 Testen Sie jede Einheit anhand der kombinierten Schwelle:
EU-Muttergesellschaft: über 1.000 Mitarbeiter und über 450 Mio. € Nettoumsatz. Erster Bericht: Geschäftsjahr 2027.
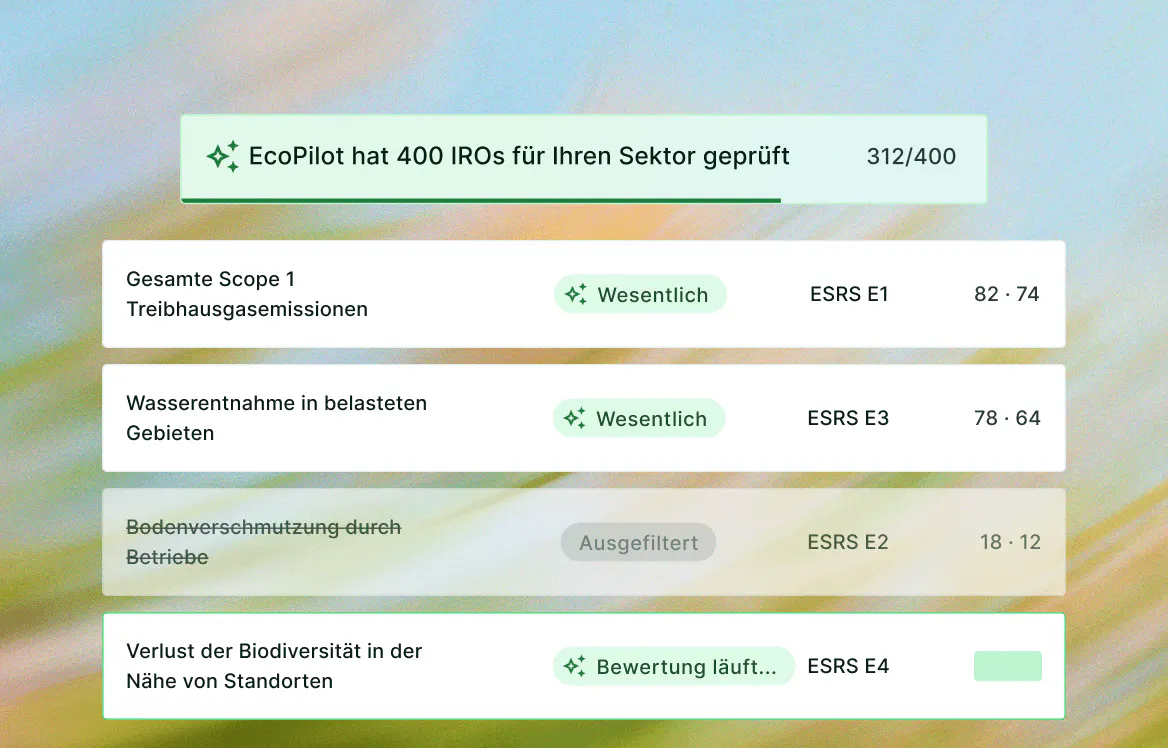
Nicht-EU-Muttergesellschaften: über 450 Mio. € EU-Umsatz für zwei Jahre plus eine EU-Einheit über 200 Mio. €. Erster Bericht: Geschäftsjahr 2028.- Starten Sie das DMA mit einem Benchmark von etwa 400 IROs für Ihren Sektor und filtern Sie nicht wesentliche Themen von oben nach unten heraus.
- Bewerten Sie anhand fester Kategorien, sodass eine Wiederholung dieselbe Matrix ergibt. Echte Grenzfälle werden durch eine protokollierte Ausnahme behandelt.
Sammeln und konsolidieren Sie die Daten der Einheiten
- KI-gestützte Fragen verwandeln jede wesentliche ESRS-Offenlegung in eine Datenanfrage an den richtigen Verantwortlichen.
- Weisen Sie pro Datenpunkt Rollen als Eigentümer, Prüfer, Mitwirkender und Auditor zu. Jede Eingabe und Änderung wird protokolliert.
- Konsolidieren Sie die Daten entlang der Unternehmensstruktur mit klaren Regeln pro Kennzahl, um Doppelzählungen zu vermeiden.
- Begrenzen Sie Lieferantenanfragen innerhalb der VSME-Wertschöpfungskette: 23 Datenpunkte, oder 9 für Mikro-Lieferanten.
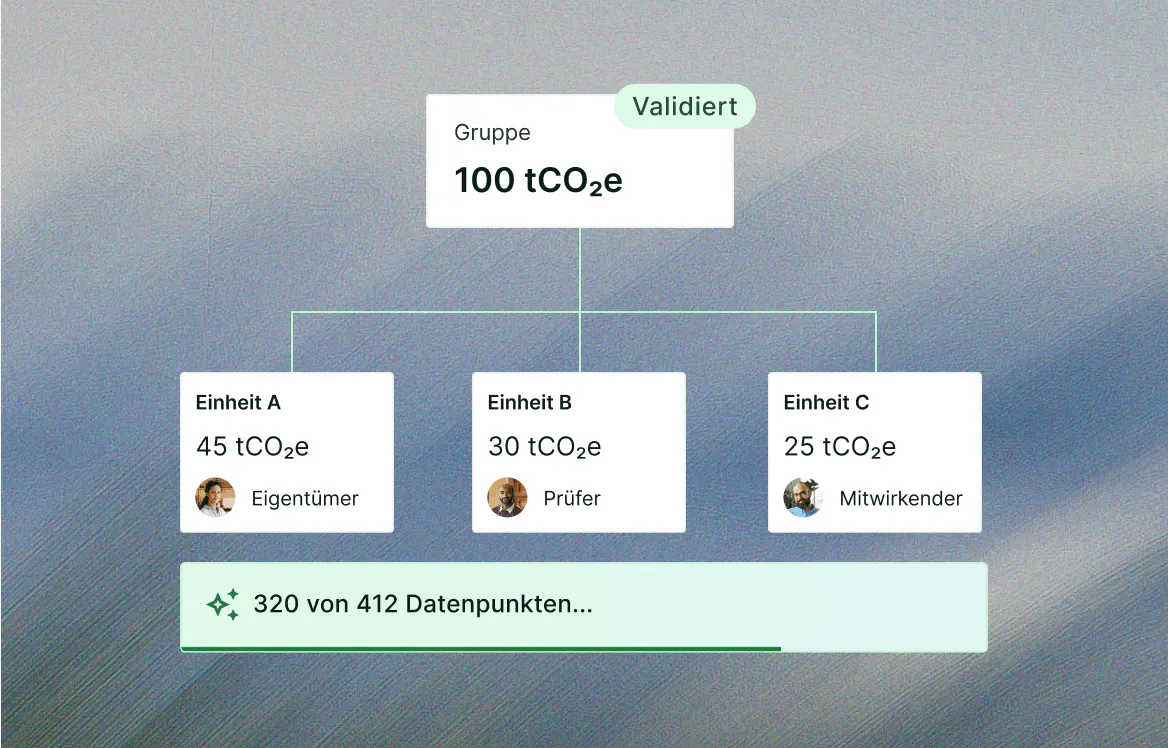
Schließen Sie die Lücken, bevor Ihr Prüfer es tut
- Eine ESRS-Lückenanalyse zeigt, welche wesentlichen Offenlegungen noch Daten, Verantwortliche oder Nachweise vermissen.
- Interne Datenprüfungen erkennen inkonsistente oder nicht belegte Werte, bevor sie in die Erklärung einfließen.
- Geplante Check-ins mit Greenly CSRD-Experten halten das Projekt im Zeitplan für die Einreichung.
- Ihr Prüfer erhält schreibgeschützten Zugriff auf die Nachverfolgung hinter jeder gemeldeten Zahl.
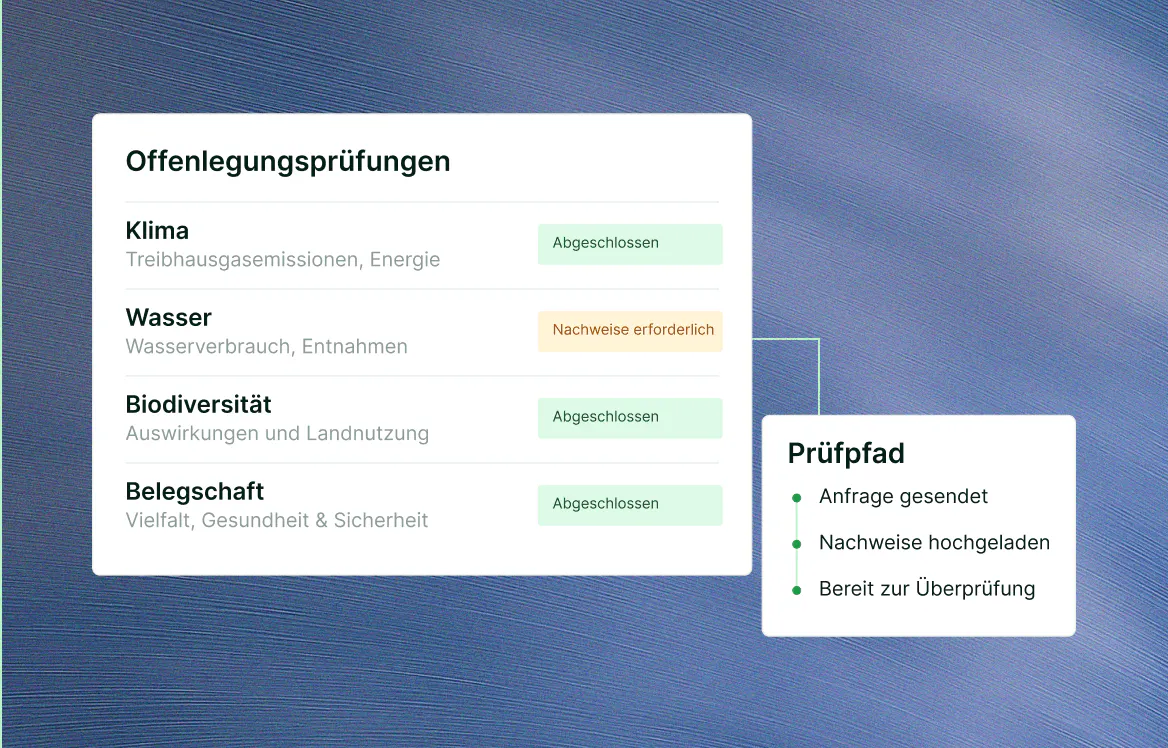
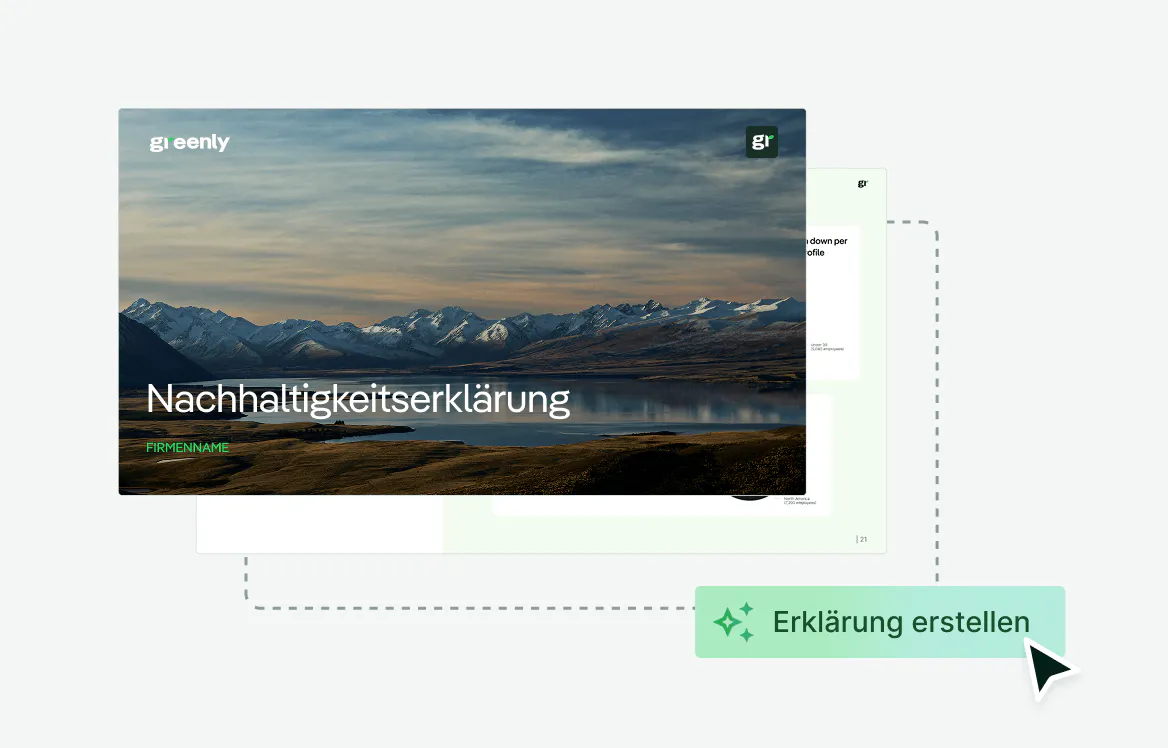
Erstellen Sie die prüfbereite Erklärung
- Exportieren Sie die Nachhaltigkeitserklärung im XHTML-Format mit XBRL-Tags, bereit für Ihren Jahresbericht.
- Erstellen Sie die Vorstandszusammenfassung aus demselben validierten Datensatz wie die Erklärung.
- Verwenden Sie die Daten erneut für EcoVadis- und IFRS S2-Anfragen von Kunden, ohne sie zweimal zu erfassen.
Unterhalb CSRD-Schwellenwerte? Bericht VSME
Das Omnibus hat die meisten Unternehmen von der CSRD ausgenommen, aber Kunden, Banken und Investoren fragen weiterhin. Diese Anfragen sind jetzt durch den VSME-Standard begrenzt: 23 Datenpunkte für Unternehmen mit bis zu 1.000 Mitarbeitern.
Haben Sie noch Fragen?
Haben Sie noch Fragen? Sehen Sie sich unsere vollständigen FAQs an, um die Antworten zu finden, die Sie suchen.
Die Corporate Sustainability Reporting Directive (CSRD) verlangt von den größten Unternehmen in der EU, geprüfte Nachhaltigkeitsinformationen im Jahresbericht zu veröffentlichen. Die Omnibus I-Richtlinie, gültig seit dem 18. März 2026, beschränkt den CSRD-Anwendungsbereich auf Unternehmen mit über 1.000 Mitarbeitern und einem Nettoumsatz von über 450 Mio. € und vereinfacht die Berichtsstandards (ESRS).
EU-Unternehmen müssen nach CSRD berichten, wenn sie durchschnittlich mehr als 1.000 Mitarbeiter und einen Nettoumsatz von über 450 Mio. € haben. Beide Kriterien müssen erfüllt sein. Nicht-EU-Gruppen fallen unter die Regel, wenn sie über zwei Jahre mehr als 450 Mio. € Umsatz in der EU erzielen und eine EU-Tochter oder Niederlassung mit über 200 Mio. € Umsatz besitzen. Börsennotierte KMU sind ausgenommen.
Neu betroffene Unternehmen berichten über das Geschäftsjahr 2027, veröffentlicht 2028. Nicht-EU-Gruppen berichten über das Geschäftsjahr 2028 im Jahr 2029. Die Mitgliedstaaten mussten die Omnibus-Änderungen bis zum 19. März 2027 umsetzen.
Unternehmen, die für das Geschäftsjahr 2024 berichteten und weiterhin über den neuen Schwellenwerten liegen, berichten weiter. Unternehmen unterhalb der neuen Schwellenwerte können für 2025 und 2026 befreit werden, abhängig davon, ob ihr Mitgliedstaat die Übergangsausnahme anwendet.
Eine Doppel-Materialitätsbewertung (DMA) ermittelt, welche Nachhaltigkeitsthemen ein Unternehmen nach CSRD berichten muss. Sie bewertet jeden Einfluss, jedes Risiko und jede Chance (IRO) auf zwei Achsen: den Einfluss des Unternehmens auf Menschen und Umwelt sowie die finanziellen Auswirkungen von Nachhaltigkeitsthemen auf das Unternehmen. Nur als wesentlich bewertete Themen werden offengelegt.
Die Europäische Kommission hat am 3. Juli 2026 vereinfachte ESRS verabschiedet, die für Geschäftsjahre ab dem 1. Januar 2027 gelten. Pflichtdatenpunkte wurden um über 60 % reduziert, die Gesamtzahl um mehr als 70 %, freiwillige Datenpunkte entfernt und ein Top-down-Materialitätsansatz gefördert. Die Struktur bleibt gleich: übergreifende Standards (ESRS 1 und 2) plus Umwelt-, Sozial- und Governance-Themen.
Ja, aber mit einer Obergrenze. Unternehmen im CSRD-Anwendungsbereich dürfen von Lieferanten mit weniger als 1.000 Mitarbeitern nur die im freiwilligen VSME-Standard festgelegten Informationen anfordern: bis zu 23 Datenpunkte, oder 9 bei Unternehmen mit 10 oder weniger Mitarbeitern. Lieferanten müssen über diese Grenze informiert werden und können darüber hinausgehende Anfragen ablehnen.
Ja. CSRD-Nachhaltigkeitserklärungen erfordern eine eingeschränkte Prüfung durch einen externen Prüfer oder akkreditierten Prüfer. Der geplante Übergang zur hinreichenden Prüfung wurde pausiert, aber nicht aufgehoben.
Strafen bei Nichteinhaltung der CSRD werden von jedem Mitgliedstaat im nationalen Umsetzungsrecht festgelegt und variieren daher je nach Land. Prüfen Sie das Umsetzungsrecht in jedem Land, in dem Ihre Gruppe Berichte einreicht.